Что такое анализ денежных потоков
Денежный поток (кэш-флоу, от англ. cash flow) — это движение денег, поступающих и уходящих со счетов индивидуального предпринимателя или компании. Кэш-флоу может быть положительным или отрицательным. При положительном денежном потоке сумма поступлений превышает отчисления, а при отрицательном — наоборот. Однако положительный денежный поток не всегда является хорошим показателем, а отрицательный — плохим. Для объективной оценки необходимо разделять кэш-флоу по видам деятельности и анализировать его. Рассмотрим основные понятия, которые помогут понять, что такое анализ денежных потоков.
Пример. На счет компании за месяц поступило 100 тысяч рублей, а ушло 300 тысяч. Денежный поток отрицательный, и владелец беспокоится, что бизнес терпит убытки. Однако предприниматель потратил деньги на покупку новых станков, что позволит ему выпускать и продавать больше товаров, и вскоре получить прибыль. В этом случае отрицательный денежный поток не указывает на плохое состояние компании.
Чтобы правильно оценивать объем притока и оттока денег, разделяйте их на три «кошелька», каждый из которых представляет определенный вид денежного потока. Вот какие они бывают:
1. Операционный. Это поступления и отчисления, связанные с основной деятельностью компании: платежи от клиентов, закупка материалов или сырья, расходы на рекламу, зарплаты сотрудникам. В идеале операционный денежный поток должен быть положительным. Если он отрицательный, нужно проанализировать ситуацию. Возможно, анализ денежных потоков был проведен за слишком короткий период или была оплачена авансовая поставка продукции, которая еще не реализована.
2. Финансовый. Сюда относятся деньги, которые компания получает в кредит или тратит на выплату процентов по ним, а также дивиденды собственникам. Если поступлений больше, чем отчислений, возможно, бизнесу не хватает собственных средств и он вынужден их занимать. Отрицательный денежный поток по финансовой деятельности может свидетельствовать о способности компании расплачиваться с кредиторами или выплачивать дивиденды.
3. Инвестиционный. Здесь отток — это деньги, которые компания тратит на покупку ценных бумаг или основных средств: оборудования, автомобилей, недвижимости. Притоком будет выручка от продажи основных средств и инвестиций, например, продажа офиса, дивиденды по акциям, выплата купонов по облигациям. Отрицательный инвестиционный денежный поток может означать, что компания инвестирует в свое развитие.
Денежные потоки предприятия не следует путать с прибылью. Прибыль — это разница между доходами и расходами, которая учитывается по факту выполнения работ, а не по факту поступлений или отчислений денег.
Пример. Мини-пекарня получила заказ на 10 тысяч рублей, и покупатель сразу внес предоплату в 2500 рублей. Прибыли у предприятия пока нет, а денежный поток составляет 2500 рублей. На эту сумму пекарня закупила продукты для начинки пирогов. Прибыли снова нет, а кэш-флоу — нулевой. Пекарня выполнила заказ, покупатель подписал акт приема-передачи, но оставшуюся часть оплаты внесет через неделю. Теперь компания может зафиксировать прибыль, но реальных денег у нее пока нет.
Иногда бизнес планирует расходы, исходя только из прибыли. В таком случае есть риск потратить «теоретические» деньги и столкнуться с кассовым разрывом.
Зачем компании анализировать денежные потоки
Регулярный анализ денежных потоков помогает эффективно управлять бизнесом и готовиться к сложным периодам, таким как сезонное снижение спроса на товары или услуги. Вот три основные причины, почему компании важно проводить оценку денежных потоков:
1. Оценка эффективности бизнеса. Положительный баланс может вводить собственника в заблуждение: деньги есть, значит, все в порядке. Однако свободные средства могут быть предоплатой за продукцию, которую еще предстоит выпустить. Чтобы понимать реальное положение дел, проводите анализ движения денежных потоков по каждому виду деятельности. Это позволит узнать, хватает ли средств на текущие расходы, какие направления самые прибыльные, и сколько денег приходит и уходит за месяц или квартал.
2. Оценка достаточности собственных средств. Для этого анализируйте финансовый денежный поток. Если все деньги уходят на погашение кредитов и приходится брать новые займы, возможно, у компании серьезные проблемы и нужно пересмотреть стратегию развития.
3. Оценка инвестиционных возможностей и привлекательности компании. Анализ инвестиционных денежных потоков поможет понять, есть ли в бизнесе средства для обновления оборудования или открытия новой точки. Можно анализировать не только собственный кэш-флоу, но и контрагентов, конкурентов, будущих партнеров. Это поможет оценить платежеспособность и общее финансовое состояние организации. Найти данные о денежных потоках можно в открытой квартальной или годовой отчетности компании.
Какие есть виды анализа денежных потоков
Для анализа денежных потоков необходимо отслеживать все поступления и списания со счетов компании. Это можно делать с помощью таблиц или специализированных сервисов. Крупный и средний бизнес обязаны анализировать кэш-флоу и сдавать в налоговую отчет о движении денежных средств (ОДДС).
Вот какие методы анализа денежных потоков обычно используются:
Горизонтальный анализ
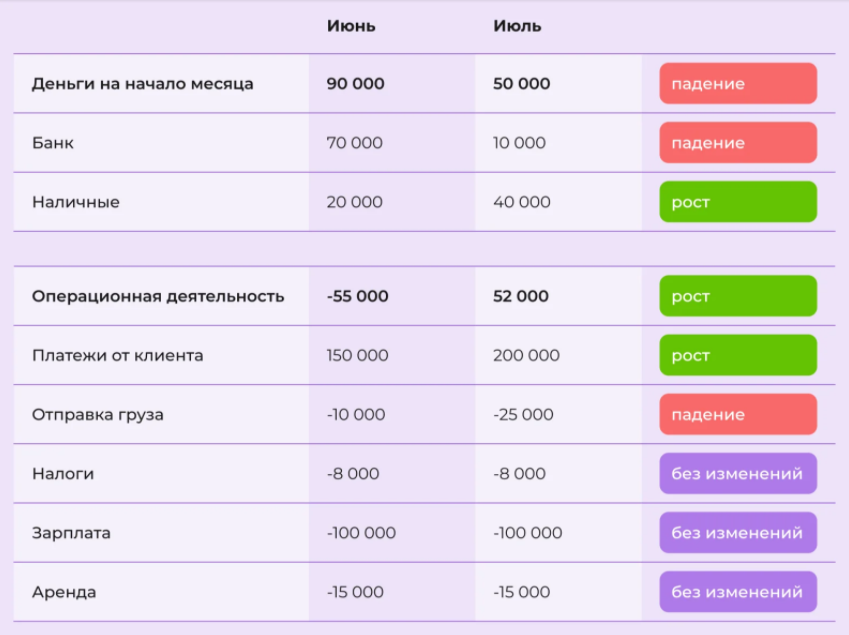
Компания сравнивает данные двух последовательных одинаковых периодов. Например, можно проанализировать и сравнить операционную деятельность за июнь и июль. Цель горизонтального анализа — понять, как изменились поступления и отчисления по сравнению с предыдущим периодом. В идеале поступления должны расти быстрее, чем отчисления. Сравнение показателей можно проводить в числах или процентах.
Вертикальный анализ
Этот метод показывает, как бизнес распределяет деньги. Результаты указываются в процентах, поэтому вертикальный анализ также называют процентным или структурным. Суть метода заключается в следующем: общую сумму поступлений или отчислений принимают за 100%, а затем рассчитывают, какая доля приходится на определенную деятельность, направление или статью расходов.
Например, от продажи вентиляторов компания получила 1 млн рублей. Из этой суммы 0,1 млн рублей пришлись на интернет-магазин, 0,2 млн рублей — на оптовые продажи, и 0,7 млн рублей — на маркетплейсы. Соберем данные в таблицу и посчитаем в процентах:
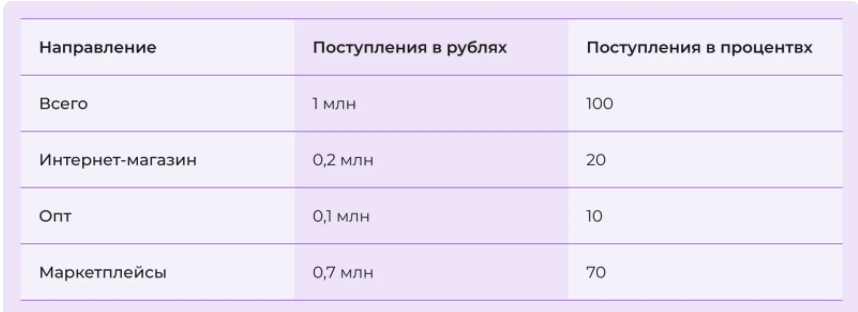
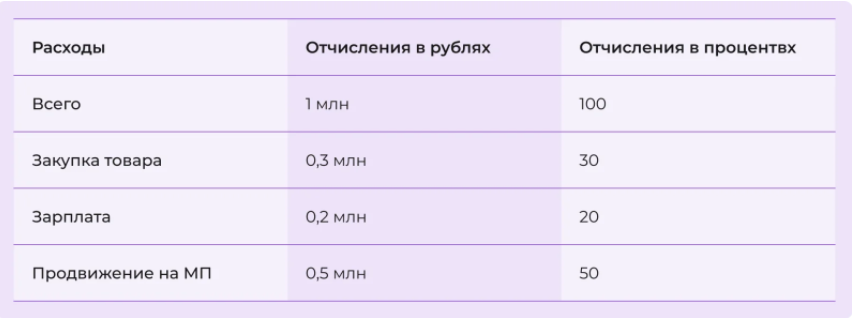
Вертикальный анализ показал, что 70% денежного потока поступило от маркетплейсов. Теперь давайте проанализируем статьи расходов. За месяц компания потратила 1 млн рублей, при этом наибольшая часть средств была израсходована на продвижение.
Факторный анализ
Этот метод позволяет понять, что способствует, а что препятствует движению денег в компании. Существует два способа проведения такого анализа:
1. Прямой метод. Это анализ денежных потоков по всем видам деятельности: операционной, финансовой и инвестиционной. Компания изучает все поступления и отчисления за определенный период.
Например, мебельный магазин за месяц продал товаров на 100 тысяч рублей. При этом потратил 10 тысяч на аренду, 3 тысячи на уборку и 20 тысяч на заработную плату продавцам. Анализ денежных потоков прямым методом помогает понять, как каждая операция повлияла на движение средств. Данные можно сравнить с предыдущими периодами. Например:
- Владелец магазина заметил, что расходы на уборку выросли: три месяца назад они составляли 2 тысячи рублей.
- Собственник изучил данные клиентской базы и обнаружил, что количество покупателей увеличилось, поэтому уборка стала более частой.
Учет клиентов удобно вести в CRM-системе. Например, в Битрикс24 вы можете видеть, на каком этапе находится каждая сделка, создавать шаблоны счетов, готовить документы и анализировать продажи. Благодаря автоматизации менеджеры не забудут связаться с клиентами или отправить коммерческие предложения «теплым» лидам.
2. Косвенный метод. В этом случае сравнивают денежный поток и чистую прибыль, чтобы выяснить, почему прибыль или убыток не совпадают с количеством денег на конец периода. Косвенный метод анализа денежных потоков помогает понять причины полученного результата. Например, чистая прибыль мебельного магазина за месяц составила 20 тысяч рублей, а на счету оказалось 25 тысяч. Разница в 5 тысяч — это еще не оплаченный налог.
План-фактный анализ
Этот метод помогает сравнить плановые и фактические показатели денежного потока. Он полезен, если компания планирует движения денежных средств, например, прогнозирует продажи.
Допустим, производитель пластиковых окон взял заказ на 1 млн рублей и рассчитывал, что себестоимость будет 700 тысяч рублей. Однако в процессе работы выяснилось, что не хватает фурнитуры, и ее пришлось закупать по завышенной цене. В результате фактические расходы оказались выше запланированных. В следующий раз компания учтет ошибки, заранее просчитав и закупив нужное количество фурнитуры.
Оценить плановые и фактические денежные потоки можно, если компания ведет бюджет движения денежных средств, рассчитывая, сколько отчислений и поступлений будет в конкретном периоде, и знает, кто за что отвечает.
Пример. Производитель окон планировал, что выручка от заказа составит 300 тысяч рублей, а фактически получилось 150 тысяч. Отклонение от плана — минус 50%. Из этих данных пока непонятно, почему произошло такое расхождение. Владельцу нужно разобраться с причинами. Возможно, отдел закупок неверно рассчитал необходимое количество фурнитуры или на производстве допустили много брака, и пришлось заказывать дополнительные детали. План-фактный анализ нужен, чтобы понять не только на сколько, но и почему различаются данные.
Коэффициентный анализ
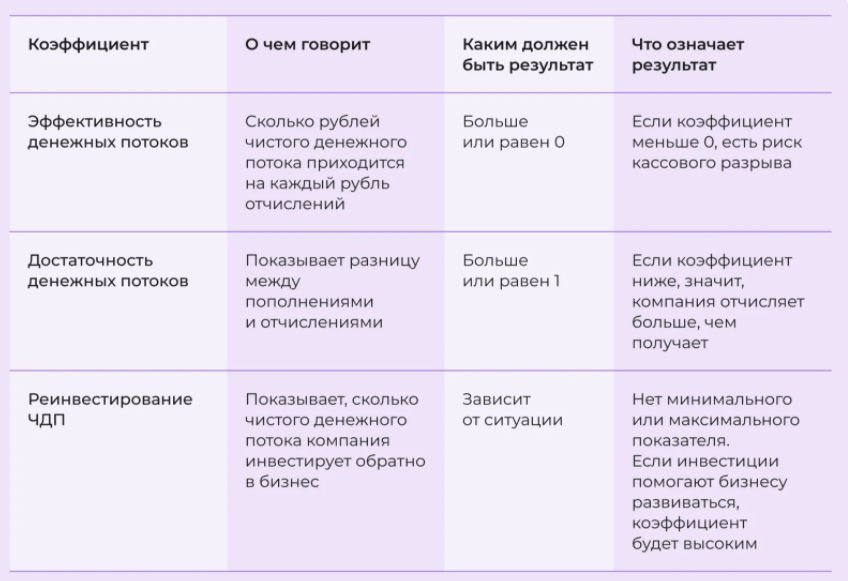
Этот метод позволяет компании оценить «качество» денежных потоков в целом и по частям. Обычно анализируют три коэффициента:
1. Эффективности чистых денежных потоков.
2. Достаточности денежных потоков.
3. Реинвестирования чистых денежных потоков.
Чистый денежный поток (ЧДП) — это разница между поступлениями и отчислениями денег за определенный период, например, месяц или квартал.
Для удобства собрали информацию о коэффициентном анализе денежных потоков в таблицу.
Бизнесу не обязательно применять все методы расчета денежных потоков. Выбор метода зависит от цели, которую преследует компания. Например, если необходимо проанализировать операционную деятельность предприятия в динамике за несколько месяцев, подойдет горизонтальный метод. А если компания планирует бюджет движения денежных средств и хочет понять, почему фактические результаты отличаются от запланированных, потребуется план-фактный анализ.